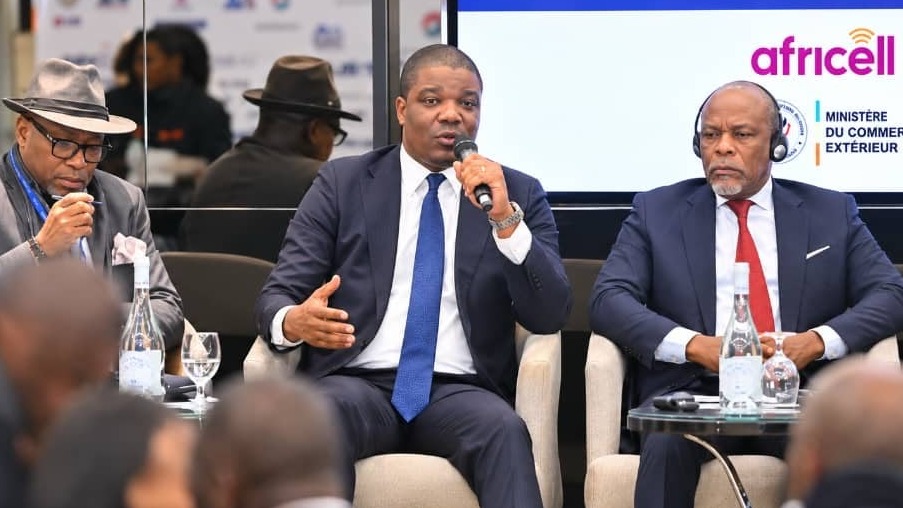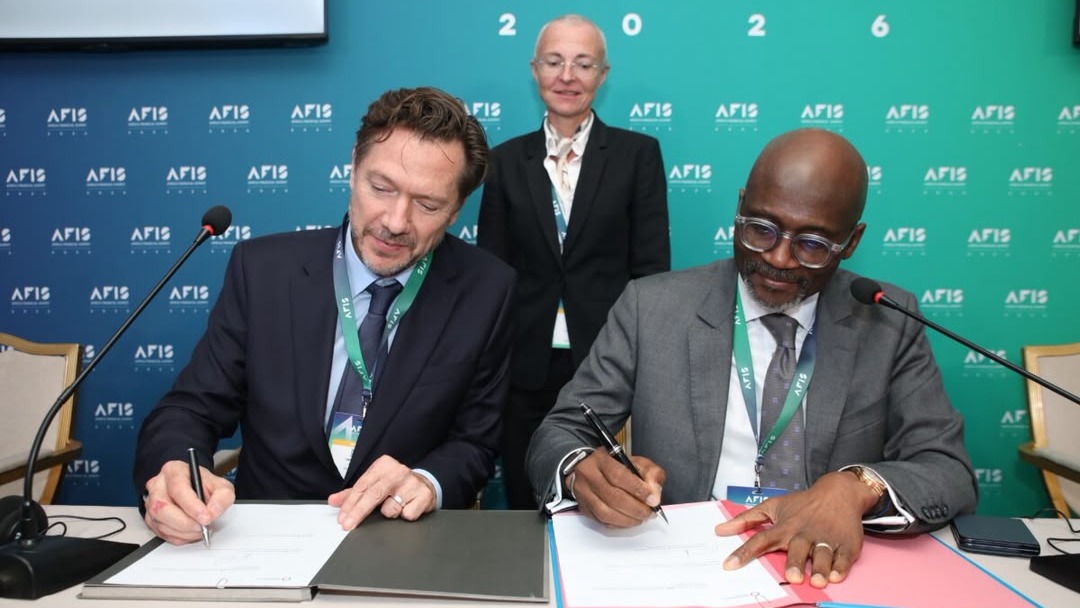
L'accord a été signé le mardi 3 novembre 2026 à Luanda, en marge de l'Africa Financial Summit (AFIS), dans le cadre du programme IMPACT+. Il prévoit deux garanties au bénéfice d'Ecobank RDC. La première doit accompagner la croissance de son portefeuille de crédits aux micro, petites et moyennes entreprises. La seconde cible les entreprises dirigées par des femmes et des jeunes, les start-up, ainsi que les secteurs de l'agriculture, de la santé, de l'éducation et des activités vertes.
Un verrou identifié : les sûretés
Le choix de l'outil n'est pas anodin. Les partenaires disent vouloir lever les contraintes liées aux garanties et aux sûretés, l'un des principaux obstacles à l'accès au crédit pour les entrepreneurs congolais. Le constat est largement partagé que les entreprises de la RDC ont un accès limité au financement, en particulier en dehors du secteur minier.
Une garantie de portefeuille ne fournit pas de liquidités à la banque. Elle couvre une partie du risque de défaut sur les crédits accordés. Elle peut donc inciter la banque à prêter à des profils qu'elle écartait, faute de garanties suffisantes.
Des cibles qui dessinent une orientation
Les entrepreneures, les jeunes, les start-up, l'agriculture, la santé et l'éducation correspondent à des segments généralement jugés peu servis par les banques. Moukaramou Chanou, Directeur Général d'Ecobank International, a assuré que cette garantie permettra à Ecobank RDC d'accroître significativement sa capacité à financer les MPME, moteur de la croissance et de l'emploi: « En RDC, [cette garantie] nous permettra d’accroître significativement notre capacité à financer les micro, petites et moyennes entreprises, qui constituent le moteur de la croissance et de l’emploi » a-t-il soutenu. Emmanuel Haye, directeur du département Institutions financières de Proparco, a évoqué l'ambition commune d'orienter davantage de ressources vers ces entrepreneurs et ces secteurs à fort impact : « Ce partenariat reflète notre ambition commune d’accroître les financements en faveur des MPME et d’orienter davantage de ressources vers les entrepreneures et les jeunes entrepreneurs, ainsi que vers des secteurs insuffisamment desservis présentant un fort impact en matière de développement. » a-t-il déclaré
Une première étape dans un programme plus large
Cette opération est la première concrétisation du protocole d'accord signé entre Proparco et Ecobank à l'Africa Forward Forum 2026 à Nairobi. Ce partenariat prévoit des solutions de financement et de partage des risques pour les PME africaines, dans un programme pouvant atteindre 100 millions d'euros. La RDC bénéficie ainsi d'un premier volet, mais la suite dépendra des enveloppes qui seront effectivement affectées au pays.
Ce que ce partenariat pourrait changer pour les PME
Si le dispositif tient ses promesses, son premier effet serait de déplacer le risque. En prenant en charge une partie des pertes éventuelles, Proparco et l'Union Européenne pourraient permettre à Ecobank RDC de prêter à des entrepreneurs qui n'ont ni titre foncier ni patrimoine à offrir en caution. Cela concerne surtout les segments ciblés : les entreprises dirigées par des femmes ou des jeunes, et les start-up.
Le deuxième effet attendu touche à la diversification. La seconde garantie cible l'agriculture, la santé, l'éducation et les activités vertes, des secteurs qui créent de l'emploi hors des mines. Un effet de démonstration est aussi possible. Si les crédits garantis sont bien remboursés, l'opération fournirait des données sur la solvabilité de segments peu documentés. Ces données pourraient encourager d'autres banques, voire d'autres bailleurs, à s'y engager.
Les limites sont toutefois réelles. Dix millions de dollars restent modestes face aux besoins des PME congolaises, et rien n'indique pour l'instant quelle part du programme global reviendra à la RDC. Une garantie ne règle pas non plus le coût du crédit, sa durée ou sa devise, trois paramètres qui pèsent autant que la sûreté dans la décision d'un entrepreneur. Enfin, une banque ne peut prêter qu'à des projets solides, ce qui suppose un accompagnement des PME en gestion et en structuration.
L'impact réel se mesurera donc au volume de crédits décaissés, à leur répartition entre les segments visés et à la qualité du portefeuille.